foreignernews_gfn00q
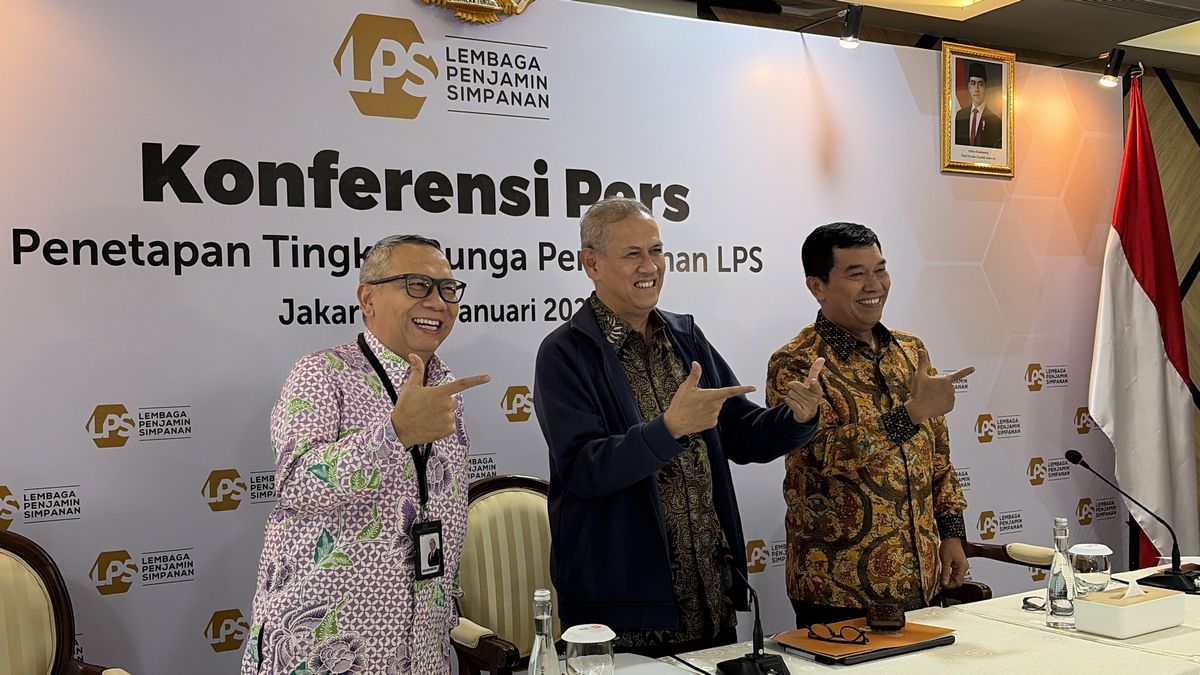
Jakarta, 17 Oktober 2026 – Lembaga Penjamin Simpanan (LPS) tengah mempersiapkan pelaksanaan Program Penjaminan Polis (PPP) yang dijadwalkan mulai berlaku pada Juli 2027. Program tersebut dirancang untuk memberikan perlindungan kepada pemegang polis apabila perusahaan asuransi mengalami kegagalan usaha dan harus menjalani proses penyelesaian sesuai ketentuan. Nilai penjaminan yang disiapkan mencapai Rp500 juta untuk setiap pemegang polis pada perusahaan asuransi yang memenuhi persyaratan. Kebijakan ini menjadi bagian dari upaya memperkuat perlindungan konsumen sekaligus meningkatkan kepercayaan masyarakat terhadap industri asuransi nasional. Kehadiran program tersebut diharapkan mampu memberikan kepastian yang lebih baik bagi masyarakat dalam menggunakan produk asuransi.
Program Penjaminan Polis merupakan salah satu amanat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Melalui regulasi tersebut, LPS mendapatkan mandat tambahan untuk menyelenggarakan penjaminan polis asuransi di Indonesia. Sebelumnya, lembaga ini lebih dikenal melalui perannya dalam menjamin simpanan nasabah perbankan dan menangani resolusi bank. Perluasan kewenangan tersebut menjadi langkah penting dalam penguatan sistem perlindungan konsumen sektor keuangan. Dengan adanya program baru, masyarakat diharapkan memiliki perlindungan tambahan ketika perusahaan asuransi menghadapi persoalan keuangan serius. Meski demikian, pelaksanaannya tetap harus mengikuti ketentuan mengenai kepesertaan perusahaan dan kelayakan polis yang dijamin.
Besaran jaminan hingga Rp500 juta menjadi salah satu aspek yang menarik perhatian dalam rencana pelaksanaan program tersebut. Nilai ini dimaksudkan sebagai batas maksimum perlindungan, bukan berarti seluruh klaim asuransi secara otomatis akan dibayarkan sebesar jumlah tersebut. Pembayaran penjaminan nantinya bergantung pada ketentuan program, jenis polis yang memenuhi syarat, serta nilai hak pemegang polis yang dinyatakan layak dibayarkan. Oleh karena itu, masyarakat perlu memahami bahwa mekanisme penjaminan polis berbeda dari pembayaran klaim asuransi dalam kondisi normal. Perusahaan asuransi tetap memiliki kewajiban utama untuk memenuhi manfaat polis selama menjalankan kegiatan usaha. Penjaminan oleh LPS menjadi mekanisme perlindungan ketika terjadi kondisi tertentu yang diatur dalam peraturan perundang-undangan.
Persiapan pelaksanaan Program Penjaminan Polis mencakup penyusunan aturan teknis, pengembangan sistem operasional, serta koordinasi dengan lembaga pengawas sektor keuangan. LPS perlu memastikan bahwa mekanisme penjaminan dapat berjalan secara efektif ketika menghadapi perusahaan asuransi yang mengalami kegagalan. Proses tersebut juga membutuhkan pengaturan mengenai pendanaan, kepesertaan, dan tata cara pembayaran hak pemegang polis. Selain itu, pertukaran informasi dengan Otoritas Jasa Keuangan (OJK) menjadi bagian penting dalam mendukung pengawasan dan penanganan perusahaan bermasalah. Koordinasi antarlembaga diperlukan agar perlindungan konsumen dapat dilaksanakan tanpa mengganggu stabilitas industri. Dengan persiapan yang matang, program diharapkan dapat berjalan sesuai jadwal yang telah ditetapkan.
Bagi masyarakat, kehadiran penjaminan polis dapat menjadi faktor tambahan dalam mempertimbangkan penggunaan produk asuransi. Selama ini, sebagian calon nasabah masih memiliki kekhawatiran mengenai kemampuan perusahaan memenuhi kewajibannya dalam jangka panjang. Kekhawatiran tersebut terutama muncul ketika terdapat kasus perusahaan asuransi yang mengalami kesulitan keuangan atau gagal membayar klaim. Melalui mekanisme penjaminan, pemerintah berupaya memperkuat sistem perlindungan terhadap risiko kegagalan perusahaan. Namun, masyarakat tetap perlu memilih produk berdasarkan kebutuhan, kemampuan membayar premi, dan pemahaman terhadap manfaat perlindungan. Penjaminan polis tidak menggantikan pentingnya membaca ketentuan kontrak dan memeriksa kondisi perusahaan asuransi.
Dari sisi industri, penerapan Program Penjaminan Polis juga dapat mendorong peningkatan tata kelola perusahaan asuransi. Perusahaan perlu menjaga kesehatan keuangan, menerapkan manajemen risiko yang baik, serta memenuhi ketentuan yang ditetapkan regulator. Keberadaan sistem penjaminan diharapkan tidak membuat perusahaan mengabaikan prinsip kehati-hatian dalam mengelola dana nasabah. Sebaliknya, program tersebut perlu didukung pengawasan yang kuat agar tidak menimbulkan perilaku pengambilan risiko secara berlebihan. Keseimbangan antara perlindungan konsumen dan disiplin industri menjadi salah satu faktor penting dalam keberhasilan program. Dengan pengelolaan yang tepat, penjaminan polis dapat menjadi instrumen pendukung penguatan industri asuransi nasional.
Masyarakat juga perlu memahami bahwa tidak semua produk atau manfaat asuransi otomatis masuk dalam cakupan penjaminan. Ketentuan mengenai jenis polis yang dijamin, persyaratan kepesertaan perusahaan, dan batas pembayaran harus mengikuti regulasi pelaksanaan yang berlaku. Informasi tersebut menjadi penting agar pemegang polis tidak memiliki persepsi keliru mengenai cakupan perlindungan yang diberikan. Sebelum membeli produk asuransi, calon nasabah tetap disarankan memeriksa legalitas perusahaan melalui kanal resmi OJK. Selain itu, pemegang polis perlu menyimpan dokumen kontrak, bukti pembayaran premi, serta informasi mengenai manfaat dan pengecualian polis. Langkah tersebut dapat membantu mempermudah proses administrasi apabila suatu saat diperlukan pengajuan hak sesuai mekanisme yang berlaku.
Rencana pemberlakuan Program Penjaminan Polis pada Juli 2027 menjadi tonggak penting dalam pengembangan sistem perlindungan konsumen sektor keuangan Indonesia. Dengan batas jaminan yang disiapkan hingga Rp500 juta, LPS diharapkan dapat memberikan lapisan perlindungan tambahan bagi pemegang polis yang memenuhi persyaratan. Keberhasilan program ini akan bergantung pada kesiapan aturan, koordinasi antarlembaga, serta kepatuhan perusahaan asuransi terhadap ketentuan yang berlaku. Sosialisasi kepada masyarakat juga diperlukan agar mekanisme penjaminan dapat dipahami secara tepat sebelum mulai diterapkan. Perlindungan yang lebih kuat diharapkan mampu meningkatkan kepercayaan publik sekaligus mendorong pertumbuhan industri asuransi yang sehat. Meski demikian, masyarakat tetap perlu bersikap cermat dalam memilih perusahaan dan produk asuransi sesuai kebutuhan keuangan masing-masing.